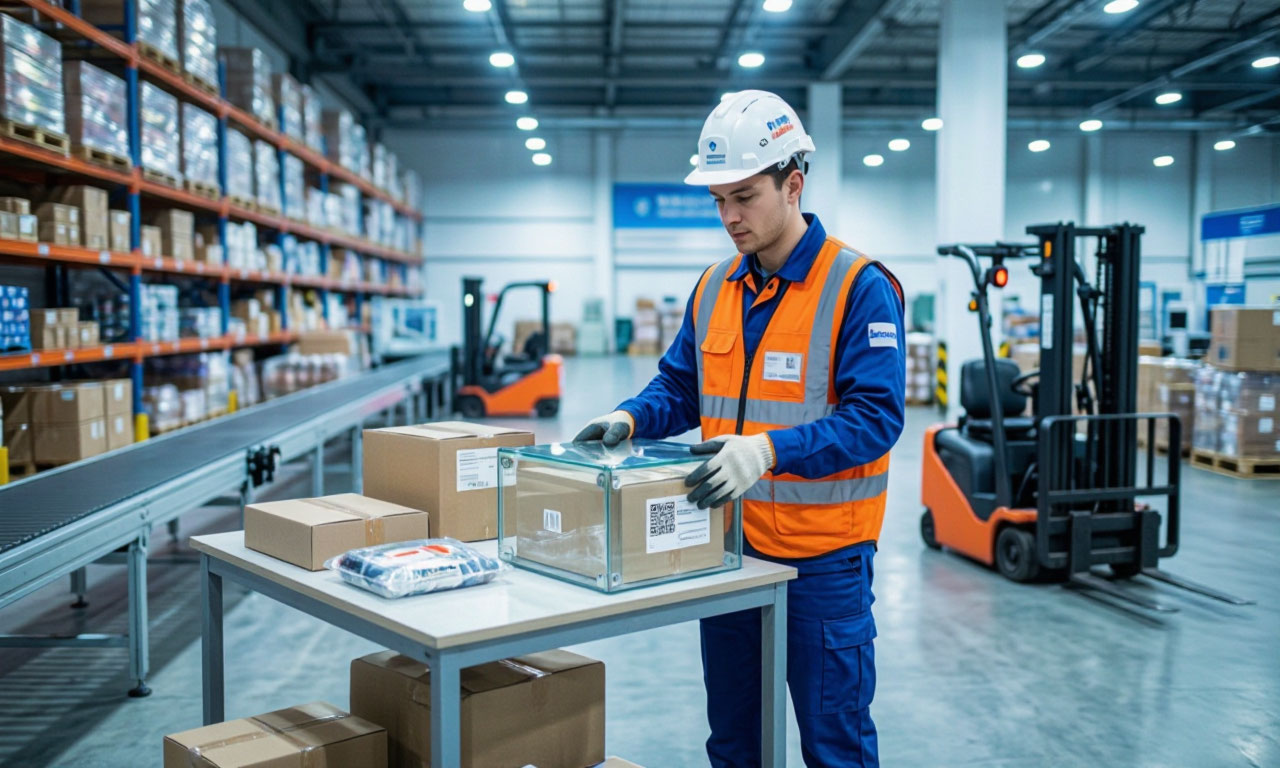
Ликвидация перерабатывающего предприятия не только прекращение выпуска продукции и закрытие производственных площадок. Компании предстоит провести инвентаризацию сырья, незавершенного производства, готовых изделий и отходов, завершить расчеты с контрагентами, работниками и бюджетом, а затем корректно отразить итоговые сведения в ликвидационном балансе.
Ошибки на этих этапах способны задержать завершение ликвидации, вызвать вопросы со стороны участников, кредиторов и контролирующих органов, а в отдельных случаях привести к оспариванию распределения имущества.
Для переработчика задача сложнее, чем для организации, работающей только с офисными активами.
В балансе и подтверждающих документах должны найти отражение производственные линии, запасы сырья и материалов, полуфабрикаты, продукция на разных стадиях готовности, возвратные отходы, тара, оборудование, лицензии и обязательства по договорам переработки.
При этом отдельные ценности могут принадлежать не самой компании, а заказчику или поставщику: например, сырье, переданное в переработку на давальческих условиях.
Включение такого имущества в собственные активы или его распределение между участниками без проверки прав собственности создаст существенный риск.
Ниже разобраны назначение ликвидационного баланса переработчика, документы для его подготовки, последовательность работ и особенности учета производственных активов. Материал ориентирован на практическую организацию процесса: от решения о ликвидации и инвентаризации до составления итоговой отчетности и передачи документов на государственную регистрацию прекращения деятельности.
Что это ликвидационный баланс
Ликвидационный баланс бухгалтерский документ, который показывает имущественное положение организации и ее обязательства на определенную дату в ходе ликвидации.
Он составляется не для оценки перспектив бизнеса, а для того, чтобы определить, чем располагает общество, кому и сколько оно должно, какие требования кредиторов заявлены и какие обязательства предстоит погасить или урегулировать.
В ходе ликвидации обычно готовят промежуточный ликвидационный баланс, а после завершения расчетов - окончательный ликвидационный баланс. Промежуточный вариант фиксирует состав имущества, предъявленные кредиторами требования и результаты их рассмотрения.
Окончательный отражает положение после расчетов с кредиторами и иных необходимых операций, когда остается определить имущество, подлежащее передаче участникам, если оно имеется.
Состав и порядок оформления документов зависят от организационно-правовой формы, принятого решения, обстоятельств деятельности и действующих норм.
Поэтому ликвидационный баланс не следует воспринимать как единственный лист с итоговыми цифрами.
Его готовят на основании учета и первичных документов, а в комплекте с ним обычно формируют пояснения, инвентаризационные материалы, реестры требований и подтверждения расчетов.
Для перерабатывающей организации баланс приобретает прикладное значение.
Он помогает ответить на конкретные вопросы: кому принадлежат остатки сырья, возможно ли завершить уже запущенный производственный цикл, сколько продукции готово к продаже, какие затраты относятся к незавершенному производству, безопасно ли хранится оборудование и какие расходы потребуются, чтобы освободить производственную площадку.
Почему у переработчика возникают особые сложности
Производственный учет охватывает движение материалов от приемки до выпуска продукции. В обычный период многие расхождения выявляются и исправляются в рамках плановой инвентаризации или закрытия месяца.
При ликвидации откладывать сверку нельзя: остатки необходимо установить в конкретную дату, разграничить собственное и чужое имущество, определить судьбу незавершенных операций и подтвердить стоимость активов.
Особое внимание требуется при работе на давальческом сырье. Переработчик может принимать материалы заказчика, выполнять производственную операцию, возвращать остатки и передавать заказчику готовую продукцию.
Такое сырье не становится собственностью переработчика только потому, что физически находится на его складе.
В описях его отражают отдельно, сверяют с договорами и отчетами о переработке и не смешивают с собственными запасами при оценке имущества для расчетов с кредиторами.
Другой источник сложности - незавершенное производство. На дату инвентаризации в цехе могут находиться партии, которые прошли часть операций, но еще не готовы к продаже. Для их оценки нужны сведения о фактической стадии готовности, уже понесенных прямых затратах, планируемых расходах на завершение и возможности передать заказчику или реализовать результат.
Номинальная сумма затрат сама по себе не доказывает, что актив можно продать или использовать без дополнительных расходов.
Наконец, переработка нередко сопровождается образованием отходов, побочных продуктов, возвратных материалов и брака.
В зависимости от технологии и договоров часть таких объектов может иметь стоимость, требовать утилизации или подлежать возврату собственнику сырья.
Если не установить их фактическое наличие и правовой статус, компания рискует занизить активы либо, наоборот, показать в балансе то, что ей не принадлежит.
Когда готовят промежуточный и окончательный баланс
Промежуточный ликвидационный баланс обычно составляют после завершения срока, предоставленного кредиторам для предъявления требований, и после выполнения предусмотренных процедур по их рассмотрению.
Конкретную последовательность следует проверять по действующим требованиям и обстоятельствам ликвидации.
До подготовки документа ликвидационная комиссия должна располагать сведениями о заявленных требованиях, результатах их признания или отклонения, судебных спорах, составе имущества и текущих обязательствах.
Если общество не завершило инвентаризацию к моменту составления промежуточного баланса, итоговые данные могут оказаться неполными. Например, учет показывает остаток пленки на 12 тонн, а фактически часть материалов находится на стороннем складе, часть использована в незакрытых заказах, а часть признана браком.
До урегулирования расхождения нельзя надежно определить ни стоимость запасов, ни объем обязательств перед заказчиками.
Окончательный баланс формируют после расчетов с кредиторами и проведения операций, необходимых для завершения деятельности.
Если после погашения обязательств имущество сохраняется, нужно определить его состав и стоимость, проверить порядок распределения между участниками и оформить передачу.
Если имущества недостаточно для полного удовлетворения требований, ликвидатору необходимо оценить предусмотренные законом дальнейшие действия, включая вероятность применения процедуры банкротства.
Не следует искусственно выбирать дату баланса только для удобства подготовки отчетности.
Дата должна быть связана с реальными событиями ликвидации и подтверждаться регистрами учета, инвентаризационными документами и решениями комиссии.
Для предприятий с непрерывным производственным циклом разумно заранее утвердить дату остановки приема сырья и запуска новых партий, а затем согласовать ее с окончанием текущих операций.
Документы, на которых основывается баланс
Ликвидационный баланс не составляют "по памяти" или только по данным учетной программы.
Каждая существенная сумма должна иметь проверяемое основание: первичный документ, регистр, договор, акт сверки, инвентаризационную опись, решение ликвидационной комиссии или иной документ, подтверждающий возникновение и размер актива либо обязательства.
Комплект документов зависит от масштаба предприятия и специфики производства.
У небольшого цеха по фасовке продукции он будет заметно проще, чем у многопрофильного завода с несколькими площадками, складом опасных веществ, собственным транспортом, давальческими заказами и большим числом незавершенных контрактов.
Тем не менее основные группы документов повторяются почти всегда.
До начала подготовки полезно сформировать единый реестр документов и назначить ответственных за его разделы: бухгалтерские регистры, договоры и расчеты, складские остатки, производство, основные средства, персонал, налоги и судебные споры.
Такой подход позволяет быстро определить, каких подтверждений не хватает, и не обнаружить критический пробел уже после утверждения баланса.
Практический принцип прост: если цифра не подтверждается документом, ее нужно проверить, а не переносить автоматически.
Это особенно относится к старым остаткам, задолженности с истекшим сроком исковой давности, спорной дебиторской задолженности и материалам, которые давно числятся на складе, но фактически отсутствуют или утратили свойства.
Корпоративные и регистрационные документы
В первую очередь собирают документы, подтверждающие основание и ход ликвидации.
В комплект входят решение участников или уполномоченного органа о ликвидации, документы о назначении ликвидатора или ликвидационной комиссии, сведения о составе комиссии и ее полномочиях, а также документы, связанные с уведомлением регистрирующего органа и публикацией сообщения в установленном порядке.
К корпоративной документации относятся устав, действующие изменения к нему, протоколы и решения участников, сведения о долях, документы о филиалах и представительствах, если они имеются. Они нужны не только для оформления процедуры: по ним проверяют, кто вправе утверждать промежуточный и окончательный баланс, принимать решения о распределении имущества и подписывать документы от имени общества.
Следует хранить доказательства уведомления известных кредиторов и ответы на такие уведомления. Важно также иметь документы о публикации сообщения и установленном сроке предъявления требований, а при наличии судебных разбирательств - копии исков, судебных актов, мировых соглашений и документов исполнительного производства.
Неполная корпоративная папка затрудняет подтверждение того, что этапы ликвидации выполнены надлежащим образом.
Если в компании менялись участники или руководители, необходимо сверить данные документов с актуальными сведениями о юридическом лице и фактическими полномочиями подписантов.
Например, акт приема-передачи оборудования, подписанный лицом без подтвержденных полномочий, может не закрыть вопрос о сохранности актива. Своевременная проверка позволяет переоформить документы до завершения ликвидации.
Бухгалтерская отчетность и налоговые регистры
Бухгалтеру потребуются оборотно-сальдовые ведомости, главная книга, карточки счетов, журналы операций и бухгалтерская отчетность за периоды, предшествующие ликвидации.
Важно иметь не только итоговые формы, но и детализацию по каждому существенному счету: например, расшифровки расчетов с покупателями, поставщиками, подотчетными лицами, персоналом и бюджетом.
По налогам собирают декларации и расчеты, квитанции о приеме отчетности, уведомления, требования, решения по проверкам, документы об уплате и зачете сумм.
Отдельно проверяют состояние единого налогового счета и наличие обязательств, которые могли возникнуть из-за несвоевременной сдачи декларации, уточнения базы или начисления пеней.
Для переработчика существенны учетные регистры по материалам, выпуску и себестоимости. Нужны документы, позволяющие проследить цепочку: поступление сырья, передача в производство, списание по нормам или актам, выпуск готовой продукции, возвратные отходы и отгрузка.
Если производственные отчеты расходятся с бухгалтерскими данными, потребуется сверка по партиям и причинам отклонения.
Отдельно проверяют учет основных средств, амортизации, ремонтов и капитальных вложений.
По неиспользуемому или поврежденному оборудованию могут потребоваться документы о техническом состоянии, оценке, ремонте, списании либо продаже.
Балансовая стоимость не всегда совпадает с ценой, по которой имущество реально удастся реализовать, поэтому при оценке расчетных возможностей нужно учитывать фактические условия реализации.
Договоры и документы по расчетам
В реестр включают действующие и незавершенные договоры с поставщиками, заказчиками, перевозчиками, арендодателями, подрядчиками, коммунальными и сервисными организациями. Проверяют сроки, порядок прекращения, обязанности по возврату имущества, наличие штрафов, гарантийных обязательств и условия оплаты.
Отдельный список нужен по договорам, по которым уже получен аванс, но продукция еще не изготовлена или не отгружена.
Для подтверждения дебиторской и кредиторской задолженности используют акты сверки, счета, накладные, акты выполненных работ, платежные поручения, претензии и переписку.
Акт сверки полезен, но не заменяет первичные документы: он показывает согласованное сторонами состояние расчетов, однако сам по себе не всегда раскрывает основание каждой суммы и не подтверждает исполнение конкретной операции.
По задолженности, взыскание которой сомнительно, собирают документы о предпринятых мерах: претензии, судебные заявления, исполнительные листы, переписку с должником и сведения о его финансовом положении, если они законно доступны.
Одновременно оценивают, существует ли реальная возможность получить деньги до окончания ликвидации и не потребуются ли дополнительные расходы на взыскание.
Необходимо сверить не только суммы, но и правовой статус договоров. Например, заказчик может требовать возврата аванса, тогда как компания считает, что часть оплаты покрывает уже выполненные операции.
Для обоснованного отражения такой позиции понадобятся технологические отчеты, акты приемки этапов, документы о расходовании материалов и условия договора о расчетах при досрочном прекращении.
Производственные и складские документы
К производственной документации относятся сменные и маршрутные листы, отчеты о выпуске, ведомости передачи материалов в цех, акты списания, документы контроля качества, паспорта партий и сведения о фактическом расходе сырья. Точный набор зависит от технологии и принятой системы учета.
Главное - чтобы данные позволяли установить количество и состояние каждой партии на дату инвентаризации.
На складах проверяют приходные ордера, накладные, карточки складского учета, требования на отпуск материалов, документы перемещения между подразделениями и акты о порче, недостаче или пересортице.
Если компания хранит ценности на ответственном хранении у третьих лиц, нужны договор, подтверждение фактического остатка и документы о порядке возврата.
Готовую продукцию сверяют с заказами, спецификациями, сертификатами и документами отгрузки. Важно различать продукцию, принадлежащую самой организации, и продукцию заказчика, изготовленную из его сырья.
При необходимости ее реализацию следует согласовать с собственником, а не включать в собственные активы ликвидируемого общества.
Если производственная документация ведется в информационной системе, заранее сохраняют выгрузки и электронные первичные документы в читаемом формате.
Следует проверить резервное копирование, доступы и возможность восстановить историю операций после прекращения лицензий на программное обеспечение или расторжения договоров с подрядчиком по сопровождению.
Документы по работникам и обязательным расчетам
В ходе ликвидации проверяют кадровые документы: трудовые договоры, приказы, графики отпусков, табели, расчетные ведомости, документы о компенсациях и подтверждения ознакомления работников с уведомлениями.
Суммы, подлежащие выплате сотрудникам, отражают в обязательствах компании и учитывают при планировании расчетов в соответствии с установленной очередностью.
В расчетах с персоналом важно учесть не только начисленную зарплату. Проверяют компенсацию за неиспользованный отпуск, выплаты при увольнении, возмещение командировочных расходов и иные причитающиеся суммы.
Если есть спор по удержанию, премии или компенсации, его фиксируют отдельно и не маскируют общей суммой без пояснения.
Проверяют сведения, передаваемые в государственные органы и фонды, отчетность по выплатам физическим лицам, начисленным страховым взносам и налогам.
При наличии иностранных работников или сотрудников с особыми условиями занятости могут потребоваться дополнительные документы и соблюдение специальных процедур.
Обязанность сдать кадровую и расчетную отчетность зависит от ситуации и действующих правил, поэтому ее включают в отдельный календарь ликвидации.
Также следует определить, где будут храниться кадровые документы после прекращения деятельности. Сроки хранения различаются в зависимости от вида документа и периода его создания.
Передача архива должна быть документально оформлена; простого копирования части файлов на личный компьютер бывшего сотрудника недостаточно.
Этапы подготовки ликвидационного баланса
Подготовка баланса - последовательный процесс, а не разовая бухгалтерская операция в последний день.
Удобно разделить работу на этапы с контрольными точками: назначение ответственных, остановка новых обязательств, инвентаризация, сверка расчетов, анализ требований кредиторов, оценка активов, закрытие учетных операций и утверждение документов.
На каждом этапе важно фиксировать не только результат, но и источник данных. Если остаток изменился после инвентаризации, в рабочем файле указывают основание корректировки и лицо, которое ее согласовало.
Это упрощает внутреннюю проверку и помогает объяснить расхождения, если вопросы возникнут уже после утверждения баланса.
Для предприятий с непрерывным циклом этапы планируют с учетом ограничений. Остановка подачи сырья не должна привести к порче партии, нарушению условий хранения или необоснованному срыву обязательств перед заказчиком.
Решение о завершении, консервации либо прекращении производства принимают совместно специалисты по производству, бухгалтер, юрист и ликвидационная комиссия.
Ниже приведен практический порядок работы. Он не заменяет установленную законом процедуру и внутренние документы общества, но помогает организовать подготовку и снизить вероятность пропуска значимых активов или обязательств.
Организация работ и установление даты
После принятия решения о ликвидации определяют круг ответственных лиц и распределяют задачи.
Ликвидационная комиссия контролирует процедуру, бухгалтер формирует учетные данные, руководители подразделений отвечают за сведения по активам и договорам, складские работники участвуют в подсчете запасов, кадровая служба готовит расчеты по персоналу, юрист анализирует требования кредиторов и договорные риски.
Затем устанавливают рабочую дату инвентаризации и дату, на которую планируется подготовить баланс. Между ними нужен понятный порядок обработки операций: приемка уже заказанного сырья, отгрузка готовой продукции, возврат материалов, начисление коммунальных услуг и закрытие незавершенного производства.
Если в этот период продолжаются операции, все движения должны своевременно попадать в учет.
Целесообразно ограничить заключение новых договоров, которые не нужны для ликвидации, а необходимые расходы согласовывать отдельно. Это могут быть услуги по охране, хранению, вывозу отходов, ремонту оборудования для безопасной консервации, юридическому сопровождению и передаче архивов.
Экономическая обоснованность каждого расхода важна, особенно если имущества компании недостаточно.
На старте составляют календарный план с ответственными и сроками. Например: инвентаризационная комиссия - склад и цех, юрист - требования и незакрытые договоры, бухгалтер - сверка регистров и налогов, инженер - техническое состояние оборудования.
План должен учитывать сроки получения ответов от контрагентов и проведения независимой оценки, если она необходима.
Инвентаризация имущества и обязательств
Инвентаризация нужна для сопоставления фактического наличия активов и обязательств с учетными данными. Комиссия осматривает и пересчитывает ценности, оформляет описи, проверяет документы на имущество, выявляет недостачи, излишки и объекты, которые утратили полезные свойства.
Порядок, сроки и состав комиссии закрепляют распорядительным документом.
Переработчику полезно проводить инвентаризацию не только по местам хранения, но и по партиям и собственникам. В описи указывают наименование, количество, единицу измерения, состояние и, когда это существенно, номер партии.
Собственное сырье, материалы заказчиков, товары на ответственном хранении и готовую продукцию, принадлежащую третьим лицам, показывают раздельно.
Незавершенное производство инвентаризируют непосредственно в цехах.
Для каждой партии фиксируют вид операции, количество обработанных единиц, степень готовности, фактически использованные материалы, обнаруженный брак и возможность продолжить производство.
Если визуальной оценки недостаточно, привлекают технолога или другого компетентного специалиста, который оформляет заключение.
Одновременно проверяют обязательства: подтверждают задолженность перед поставщиками, работниками, бюджетом и заказчиками, выявляют полученные авансы, гарантийные требования и претензии. Неучтенное обязательство может существенно изменить картину платежеспособности.
Поэтому инвентаризация расчетов не должна ограничиваться распечаткой карточек счетов на дату закрытия.
Разбор сырья, продукции и незавершенного производства
После подсчета запасов нужно определить, какие ценности принадлежат компании, какие предназначены для конкретного заказа, какие можно реализовать, а какие требуют возврата, доработки или утилизации. Для каждого типа запасов применяют документально подтвержденное решение.
Нельзя автоматически считать все материалы на складе свободным ресурсом для погашения долгов.
По собственному сырью сопоставляют фактические остатки с учетными данными и производственными нормами. Выявленные отклонения анализируют: они могут быть вызваны естественной убылью, технологическими потерями, ошибкой единицы измерения, несвоевременным оформлением списания или реальной недостачей.
Причину и способ отражения закрепляют актом и учетной справкой.
По незавершенному производству готовят отдельный реестр. В нем полезно указать заказчика, номер договора, партию, производственную стадию, себестоимость, предполагаемые затраты на завершение, ожидаемый результат и выбранный вариант: завершить, передать другому исполнителю, вернуть сырье или прекратить обработку.
Такая таблица позволяет сравнить варианты не только бухгалтерски, но и экономически.
Предположим, партия гранул стоимостью 1,2 млн рублей находится на ранней стадии производства, а для завершения нужно еще 500 тыс. рублей. Ожидаемая стоимость готовой продукции по условиям договора составляет 1,55 млн рублей, причем заказчик обязан принять результат при соблюдении спецификации.
В такой ситуации комиссия оценивает затраты и договорные права. Если же заказчик расторг договор, технически пригодного применения у партии нет, а переработка потребует дополнительных расходов, стоимость актива может быть существенно ниже накопленных затрат.
Проверка расчетов и требований кредиторов
Каждое поступившее требование кредитора регистрируют с указанием даты, суммы, основания, подтверждающих документов и результата рассмотрения. Требование может быть признано полностью, частично или отклонено.
Решение сопровождают мотивировкой, особенно если спор касается качества продукции, просрочки поставки, возврата аванса или размера неустойки.
Сумму требований сверяют с бухгалтерским учетом, но не ограничиваются им. Если контрагент предъявил счет, который организация не отражала, проверяют договор и факт исполнения.
Если в учете имеется кредиторская задолженность, а контрагент ее не подтвердил, выясняют причину расхождения, проверяют платежи и переписку, а не списывают сумму автоматически.
Отдельно рассматривают условные и спорные обязательства: возможные судебные расходы, гарантии на ранее выпущенную продукцию, претензии по качеству, обязательства по аренде и неустойки.
Оценка зависит от обстоятельств и применимых правил учета, но игнорировать потенциальное обязательство только потому, что судебного решения еще нет, рискованно. При существенном споре целесообразно получить письменное заключение юриста.
Если выясняется, что имеющегося имущества недостаточно для расчетов с кредиторами, ликвидатор должен оценить дальнейшие действия по правилам, применимым к конкретной ситуации. Нельзя компенсировать нехватку активов фиктивным исключением требований, выборочным возвратом средств отдельным лицам или распределением имущества участникам до урегулирования обязательств.
Оценка активов и подготовка учетных корректировок
После инвентаризации сопоставляют фактические данные с учетной стоимостью. Проверяют наличие оснований для списания испорченных запасов, признания обесценения, исправления ошибок, начисления амортизации и отражения расходов, связанных с ликвидацией.
Корректировки оформляют первичными документами и бухгалтерскими справками, а не вносят без пояснения ради получения желаемого результата баланса.
Для отдельных объектов полезна независимая оценка. Она может потребоваться, когда оборудование сложно продать, его состояние спорно, балансовая стоимость существенно отличается от предполагаемой цены реализации либо участникам нужно согласовать распределение имущества.
Отчет оценщика не заменяет решение комиссии и проверку документов на право собственности, но дает аргументированную основу для оценки.
Рассмотрим пример: упаковочная линия числится в учете по остаточной стоимости 4 млн рублей, но оборудование устарело, а его демонтаж и перевозка стоят около 700 тыс. рублей. Потенциальный покупатель готов заплатить 2,6 млн рублей при условии разборки за счет продавца.
Для оценки реальной ликвидационной стоимости недостаточно перенести в баланс остаточную стоимость: нужно учитывать состояние линии, рынок, условия сделки и расходы, связанные с продажей.
По запасам проверяют срок годности, условия хранения, сезонность спроса, возможность переработки и наличие ограничений на продажу.
Материал, который формально не испорчен, но подходит только одному заказу и не может быть использован другим покупателем, может иметь ограниченную ценность. Обоснование оценки фиксируют в рабочей документации комиссии.
Закрытие учетных операций и составление баланса
Когда завершена инвентаризация и обработаны документы, бухгалтер отражает подтвержденные корректировки и формирует оборотно-сальдовую ведомость на выбранную дату.
Проверяют взаимосвязь остатков по счетам, аналитические расшифровки, закрытие производственных счетов, правильность учета расчетов с персоналом и бюджетом. Сальдо, которое не имеет объяснения, требует дополнительного анализа.
При составлении промежуточного ликвидационного баланса отдельно раскрывают сведения, предусмотренные применимыми правилами и формой документа. К нему прикладывают материалы, необходимые для понимания требований кредиторов и состава имущества.
Набор приложений зависит от конкретного случая; универсального перечня, одинакового для всех предприятий, может быть недостаточно.
Перед утверждением баланс проверяют как минимум в трех разрезах: учетном, юридическом и производственном. Бухгалтер оценивает арифметику и регистры, юрист - требования и договорные последствия, производственный специалист - реальность запасов и состояние незавершенных партий.
Для значимого предприятия полезно дополнительно провести независимую проверку финансовых и складских данных.
Окончательный баланс готовят после завершения расчетов и отражения заключительных операций. Важно, чтобы итоговые данные согласовывались с платежными документами, актами возврата имущества, договорами продажи, документами о передаче участникам и отчетностью.
Любое имущество, оставшееся после расчетов, должно быть идентифицировано и распределено по надлежащему решению, а не исчезать из учета без подтверждения.
Как оформить сведения о требованиях кредиторов
Для практической работы составляют реестр требований кредиторов. В нем фиксируют заявителя, дату поступления требования, основание обязательства, сумму основного долга, проценты и неустойку, приложенные документы, результат рассмотрения и планируемый порядок урегулирования.
Такой реестр помогает комиссии контролировать полноту сведений и сопоставлять их с обязательствами, отраженными в учете.
Если часть требования отклонена, в решении следует указать причину и подтверждения. Например, кредитор просит оплатить всю стоимость заказа, хотя часть продукции не была передана.
Комиссия проверяет договор, спецификацию, документы приемки и переписку; результат рассмотрения должен объяснять, почему признана лишь часть суммы или почему требование не принято.
По отдельным требованиям могут существовать разногласия. Тогда компания фиксирует позицию, документы обеих сторон и статус спора. При необходимости определяют, какое влияние спор может оказать на платежеспособность и итоговое распределение имущества.
Не следует подменять реестр требований общей строкой "прочие кредиторы": такая укрупненная запись не позволяет проверить полноту расчетов.
Своевременное ведение реестра особенно важно для компаний, которые работают одновременно с десятками заказчиков. У одного и того же контрагента могут быть встречные требования: возврат аванса, задолженность за услуги переработки, претензия по браку и обязанность вернуть остаток сырья.
Каждую позицию рассматривают отдельно, а взаимозачет используют только при наличии законных оснований и правильно оформленных документов.
Производственные остатки и право собственности
Физическое нахождение имущества на территории предприятия не доказывает, что оно принадлежит этому предприятию. При ликвидации нужно различать собственность, ответственное хранение, аренду, лизинг, давальческое сырье и результаты работ, право на которые определяется договором.
Ошибка в этом разграничении может привести к продаже чужого имущества или необоснованному включению его стоимости в расчет с кредиторами.
Давальческое сырье сверяют с актами приемки, складскими документами, отчетами переработчика, нормами расхода и возвратом остатков. Если фактическое количество отличается от договорного, составляют сверку и устанавливают причину: технологические потери, изменение влажности, брак, пересортица или неоформленное перемещение.
Заказчику направляют документы, подтверждающие остаток и предлагаемый порядок возврата.
По готовой продукции, изготовленной из сырья заказчика, проверяют, кому принадлежит результат переработки по условиям договора и кто несет расходы по хранению, упаковке и доставке.
Компания может иметь право на оплату услуг или удержание имущества в предусмотренных законом и договором случаях, но такое право нельзя предполагать без проверки конкретных условий и обстоятельств.
Возвратные отходы и побочные продукты также требуют анализа. Некоторые отходы можно продать или повторно использовать, другие требуют передачи лицензированному оператору или подтверждения безопасной утилизации.
В документах указывают вид, объем, место хранения, собственника и способ обращения с отходом. Если отходы образовались из чужого сырья, дополнительно проверяют договорные условия об их принадлежности.
Оценка имущества при прекращении производства
Балансовая стоимость актива отражает учетную оценку, но не всегда отвечает на вопрос, сколько средств компания получит при продаже в ограниченный срок. В ликвидационный период могут потребоваться отдельная оценка рыночного спроса, учет демонтажа, транспортировки, хранения, подготовки к продаже и расходов на оформление сделки.
Эти обстоятельства особенно важны для специализированных станков и линий, подходящих только для конкретной технологии.
Производственное оборудование оценивают с учетом комплектности, износа, технического состояния, наличия паспортов и сервисной документации. Линия без комплектующих или с неисправным контроллером может иметь совсем другую стоимость, чем исправный комплект.
Для оценки полезно привлекать инженерного специалиста, который подтвердит возможность запуска и перечень необходимых работ.
Запасы оценивают с учетом пригодности и возможности реализации. Для сырья важны сертификаты, дата изготовления, условия хранения и соответствие требованиям потенциальных покупателей. Для готовой продукции проверяют спрос, срок годности, маркировку, упаковку и необходимость переоформления документов при смене покупателя.
В качестве практического ориентира можно сравнить три величины: учетную стоимость, предполагаемую цену быстрой реализации и чистую сумму после необходимых расходов. Например, склад сырья учтен на 3 млн рублей, потенциальный покупатель предлагает 2,5 млн рублей, а сортировка, погрузка и доставка обойдутся в 180 тыс. рублей.
Для планирования расчетов важна не только заявленная цена, но и сумма, которая реально останется после исполнения сделки.
Распространенные ошибки при подготовке
Первая распространенная ошибка - составление баланса по данным учета без фактической проверки склада и производства.
Если компания давно не проводила полную инвентаризацию, учетные остатки могут существенно отличаться от наличия. При ликвидации такие расхождения становятся особенно заметными, поскольку комиссия должна подтвердить реальный состав имущества.
Вторая ошибка - включение имущества заказчика в активы переработчика. Она возникает, когда давальческое сырье хранится в общем складе, документы оформлены неполно или учетная аналитика не разделяет собственные и чужие материалы.
Исправление требует проверки договоров, приемных актов, отчетов о расходовании и документов возврата.
Третья ошибка - формальное закрытие незавершенного производства. Остаток переносится на баланс без описания стадии готовности, необходимых затрат и прав на результат.
В итоге невозможно оценить, способен ли актив обеспечить поступление средств или, наоборот, требует расходов на завершение, хранение и утилизацию.
Четвертая ошибка - игнорирование требований кредиторов и претензий заказчиков, которые еще не отражены в учете.
При подготовке баланса проверяют не только проводки, но и почту, договорную переписку, судебные дела, претензии и документы подразделений. Системная проверка помогает обнаружить обязательства до утверждения окончательного документа.
Пятая ошибка - распределение имущества между участниками до надлежащего завершения расчетов. Даже если участники считают активы "своими", сначала необходимо проверить обязательства, соблюсти установленный порядок и оформить передачу.
Передача оборудования без оценки, решения и акта приема-передачи может вызвать спор между участниками, кредиторами или государственными органами.
Контрольный перечень документов
Ниже приведен ориентировочный перечень для внутренней проверки.
Его следует адаптировать под конкретную организацию: наличие филиалов, лицензируемого производства, объектов недвижимости, опасных отходов, давальческих заказов и судебных споров меняет состав материалов.
- Решение о ликвидации, документы о назначении ликвидатора или комиссии и подтверждения полномочий.
- Устав, корпоративные решения, сведения об участниках и документы по филиалам и представительствам.
- Подтверждения публикации сообщения, уведомления известных кредиторов и материалы по предъявленным требованиям.
- Бухгалтерская отчетность, оборотно-сальдовые ведомости, главная книга, карточки счетов и аналитические расшифровки.
- Налоговые декларации, расчеты, квитанции о приеме, требования и подтверждения уплаты налогов и взносов.
- Договоры с покупателями, поставщиками, заказчиками, арендодателями, перевозчиками и подрядчиками.
- Акты сверки, накладные, счета, акты оказанных услуг, платежные документы, претензии и судебные материалы.
- Инвентаризационные описи по складам, цехам, основным средствам, денежным средствам и расчетам.
- Производственные отчеты, документы движения сырья, ведомости выпуска, акты брака и списания.
- Отдельный перечень давальческого сырья, имущества на ответственном хранении и продукции заказчиков.
- Реестр незавершенного производства с оценкой стадии готовности и вариантов дальнейших действий.
- Документы на оборудование, недвижимость, транспорт, лицензии, программные продукты и иные существенные активы.
- Кадровые документы, расчеты с работниками, подтверждение выплат и документы по передаче архива.
- Акты утилизации, документы по отходам, экологическим обязанностям и закрытию производственной площадки.
- Учетные справки, решения комиссии, отчеты оценщика и пояснения к существенным корректировкам.
Проверку удобно вести в таблице с колонками "раздел", "документ", "ответственный", "статус", "выявленное расхождение" и "способ устранения".
Например, напротив раздела "давальческое сырье" можно указать, что акт сверки с заказчиком получен, но отчет о возвратных остатках не подписан. Тогда понятно, какое действие необходимо выполнить и кто за него отвечает.
Внутренний перечень не заменяет официальные требования к регистрации ликвидации. Перед подачей документов следует проверить актуальные правила, форму заявлений, порядок утверждения баланса и требования к способу представления документов.
Если ситуация включает спорные долги, дефицит имущества, существенные налоговые риски или имущество третьих лиц, разумно получить профессиональную юридическую и бухгалтерскую оценку.
Взаимодействие ликвидационной комиссии, бухгалтера и консультантов
Ликвидационная комиссия принимает решения в пределах полномочий и отвечает за организацию процедуры. Бухгалтер формирует учетную картину и объясняет происхождение сумм, но не может самостоятельно решить, кому принадлежит конкретная партия материалов или нужно ли признавать спорное требование.
Для таких вопросов необходимы договорный анализ, фактическая проверка и решение уполномоченного органа.
Руководитель производства и технолог помогают определить стадию готовности продукции, нормы расхода, техническое состояние оборудования и возможность продолжения процесса. Специалисты склада подтверждают фактические остатки и условия хранения. Юрист анализирует договоры, требования и риски оспаривания сделок, а оценщик - стоимость имущества, если одной бухгалтерской оценки недостаточно.
Внешний бухгалтерский или юридический консультант может помочь провести независимую сверку, подготовить реестр требований, проверить комплектность документов и составить пояснения.
Его участие особенно полезно, если учет ведется несистемно, ранее менялись подрядчики, имеются расхождения между складом и регистрами или ликвидируется предприятие с несколькими производственными площадками.
Привлечение консультантов не освобождает ликвидатора и участников от обязанности принимать решения на основании достоверных данных. В договоре с исполнителем стоит определить объем услуг, перечень передаваемых документов, порядок согласования выводов и ответственность за сохранность конфиденциальной информации.
Передавать оригиналы следует по описи, оставляя у организации копии и подтверждение приема.
Сроки, расходы и планирование процесса
Продолжительность подготовки зависит от числа кредиторов, качества учета, масштаба производства, наличия давальческих договоров и объема активов.
Если складской учет ведется регулярно, документы по заказам закрываются без задержек, а требования кредиторов не оспариваются, подготовительный этап проходит спокойнее.
При накопленных расхождениях сначала придется восстановить движение сырья и расчетов, и только после этого можно надежно формировать баланс.
Заранее учитывают расходы на инвентаризацию, архивирование, оценку, юридическую проверку, хранение имущества, охрану, коммунальные услуги, вывоз отходов и завершение начатых производственных операций.
Не все расходы возникают одновременно: например, хранение оборудования может продолжаться и после остановки выпуска, а документы в архив потребуется передать после завершения кадровых расчетов.
Для планирования можно использовать простой график, не подменяя им официальные сроки.
Сначала фиксируют корпоративные решения и уведомления, затем проводят инвентаризацию и анализируют требования, после чего составляют промежуточный баланс и организуют расчеты.
В финале закрывают договоры, отражают заключительные операции, готовят окончательный баланс и формируют пакет на завершение регистрации.
Если обнаружен существенный дефект учета, лучше выделить на его устранение отдельное время. Попытка уложиться в формальный срок без восстановления первичных документов может привести к более длительной задержке, повторной подготовке баланса и дополнительным расходам на исправление ошибок.
Реалистичный календарь обычно эффективнее, чем план, в котором все подразделения должны закрыть многомесячные вопросы за несколько дней.
Практический пример подготовки баланса переработчика
Предположим, общество занимается переработкой полимерного сырья и выпускает упаковочную пленку. На дату начала ликвидации в учете числятся собственное сырье, материалы заказчиков, две производственные линии, готовая продукция, незавершенное производство и задолженность перед поставщиками.
Кроме того, несколько покупателей перечислили авансы за партии, которые еще не отгружены.
Комиссия утверждает план инвентаризации и назначает ответственных по складу, цеху и основным средствам. На складе выясняется, что часть полимерного сырья принадлежит заказчику и предназначена для определенного заказа, а в учете она отражалась на отдельной аналитике не во всех регистрах.
Комиссия сверяет приемные документы, договор и отчет о переработке, после чего оформляет раздельный реестр собственных и давальческих остатков.
В цехе обнаруживается незавершенная партия пленки. Технолог определяет, что продукция прошла экструзию, но не прошла упаковку и контроль. Бухгалтер устанавливает фактические затраты, юрист проверяет условия договора с заказчиком, а комиссия сравнивает стоимость завершения с суммой, причитающейся за готовый результат.
После этого принимается решение завершить партию либо согласовать с заказчиком возврат сырья и оплату выполненной части работ.
Одновременно комиссия проверяет авансы покупателей. По одному заказу продукция готова, но не отгружена: стороны согласуют дату передачи и закрывающие документы.
По другому заказу материалы уже закуплены, однако покупатель расторг договор. Компания устанавливает, кому принадлежат закупленные материалы, может ли их принять покупатель и какие суммы подлежат возврату.
Оба обязательства отражаются отдельно, поскольку экономическая ситуация и юридические последствия различны.
После инвентаризации линия, которая не использовалась несколько месяцев, осматривается инженером. Выясняется, что для запуска требуется ремонт автоматики, а рынок подержанного оборудования ограничен.
Комиссия получает оценку и учитывает затраты на демонтаж и продажу. Затем бухгалтер закрывает учетные расхождения, юрист сверяет реестр требований, а комиссия проверяет, достаточно ли подтвержденных активов для расчетов.
Такой пример показывает, почему подготовка ликвидационного баланса переработчика не сводится к выгрузке итоговой ведомости. Важны правовой статус запасов, технологическое состояние партий, условия договоров и возможность фактически превратить активы в денежные средства.
Только после объединения этих сведений цифры баланса становятся полезными для принятия решений.
Как проверить готовый баланс перед утверждением
Перед утверждением следует проверить арифметическую и смысловую согласованность данных.
Итоговые остатки должны совпадать с регистрами на указанную дату, а крупные суммы - иметь расшифровки.
Если в балансе присутствует значительный остаток материалов, комиссия должна понимать, где они находятся, кому принадлежат и как могут быть использованы или реализованы.
Сверяют показатели баланса с реестром кредиторов, данными по персоналу, налоговым состоянием и результатами инвентаризации. Отдельно проверяют авансы и незавершенные договоры, поскольку они часто неочевидны в общей структуре отчетности.
Подтверждают, что учтены расходы, необходимые для безопасного прекращения производства, хранения активов и выполнения обязательных процедур.
Проверяют документы, подписанные комиссией: протоколы, решения, инвентаризационные акты, пояснительные записки и документы об утверждении баланса.
В них не должно быть противоречий по датам, количеству имущества, перечню требований и итоговым суммам. Если в процессе подготовки данные изменились, нужно проверить, что корректировка отражена во всех связанных документах.
Наконец, оценивают, можно ли воспроизвести ход расчетов спустя время. Другой специалист должен иметь возможность по папке документов понять, откуда взялась сумма, почему актив оценен именно так, на каком основании требование признано или отклонено и кому передано имущество.
Такая проверяемость - один из лучших признаков качественно подготовленного ликвидационного баланса.
Можно ли включить в активы сырье заказчика, если оно находится на складе переработчика?
Само по себе хранение не означает перехода права собственности. Сырье заказчика учитывают и инвентаризируют отдельно, сверяют с договором и документами приемки. Включать его в собственное имущество и направлять на расчеты с кредиторами без законного основания нельзя.
Нужно ли проводить инвентаризацию незавершенного производства?
Да, без установления фактического состояния незавершенных партий трудно подтвердить их стоимость и определить дальнейшие действия. Комиссии нужны сведения о стадии готовности, использованных материалах, затратах на завершение, браке и праве на результат переработки.
Достаточно ли данных бухгалтерской программы для составления баланса?
Нет. Данные учета необходимо сопоставить с первичными документами, фактическим наличием имущества, договорами и требованиями кредиторов.
Программа показывает отраженные операции, но не подтверждает автоматически, что все операции учтены и имущество действительно принадлежит обществу.
Что делать, если имущества недостаточно для погашения долгов?
Нужно зафиксировать результаты оценки активов и обязательств и незамедлительно получить юридическую консультацию по дальнейшим действиям.
Нельзя скрывать требования, передавать имущество участникам в обход установленного порядка или выборочно погашать долги без анализа правовых последствий.
Грамотно подготовленный ликвидационный баланс переработчика опирается на достоверный учет, фактическую инвентаризацию и прозрачное рассмотрение требований кредиторов.
Его качество определяется не количеством приложенных страниц, а тем, можно ли подтвердить происхождение каждой существенной суммы и объяснить правовой статус каждого значимого актива.
Если заранее разделить имущество по собственникам, проверить незавершенное производство, сверить расчеты и согласовать работу бухгалтерии, производства и юристов, ликвидация становится более управляемой.
В результате комиссия получает обоснованную картину обязательств и активов, а участники - документальную основу для завершения процедуры без необъясненных остатков и спорных передач имущества.
Примечание: статья носит информационный характер. Порядок подготовки и представления документов следует проверять с учетом действующих норм, организационно-правовой формы и обстоятельств конкретной ликвидации.